La resiliencia asegurable: de cada 100 dólares que se pierden por catástrofes en Latam, el seguro paga 19
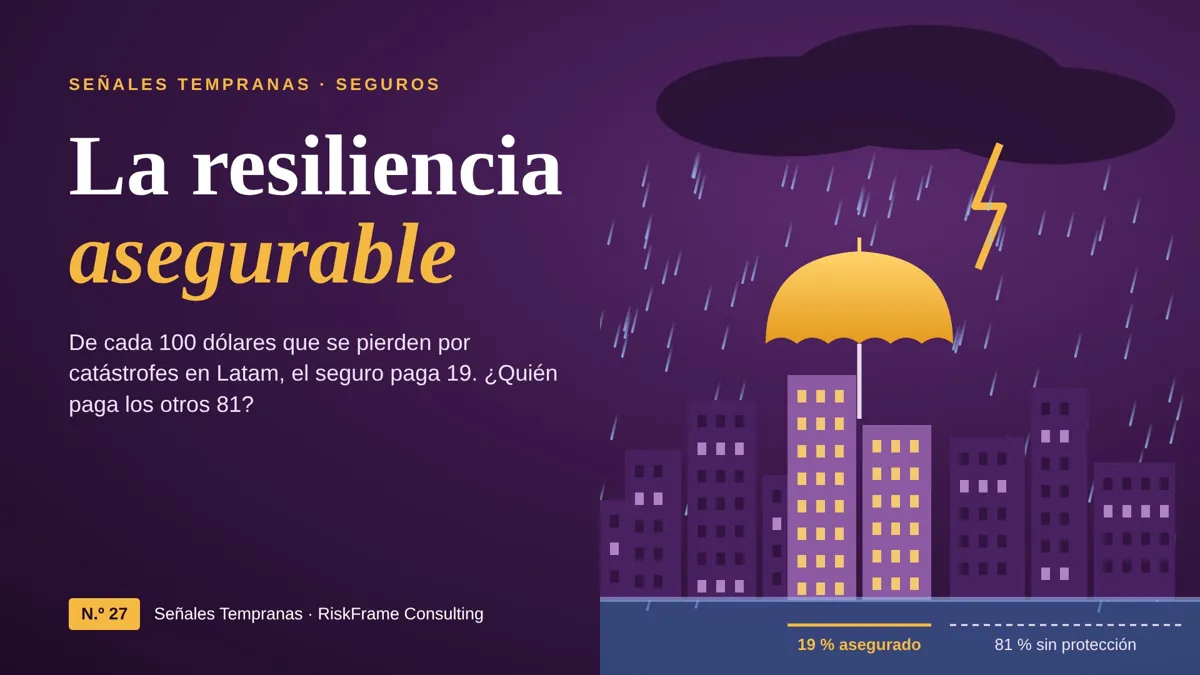
En Latam, de cada 100 dólares que destruyen las catástrofes, el seguro paga 19. Cómo la resiliencia vuelve asegurable el riesgo y qué aportan los seguros paramétricos.
En el número anterior seguimos la pista de la nube hasta la cuenca donde se procesa. Este número se ocupa de la pregunta que llega después de cualquier crisis, cuando el agua baja, el humo se disipa y alguien abre la carpeta de las pólizas: ¿quién paga?
En América Latina la respuesta es incómoda. De acuerdo con Swiss Re, las catástrofes naturales causaron en la región cerca de 100.000 millones de dólares en pérdidas económicas durante la última década, y solo 19.000 millones estaban asegurados. De cada 100 dólares, el seguro pagó 19. Los otros 81 salieron del patrimonio de las empresas, del bolsillo de las familias y del presupuesto de los Estados.
La reacción natural es pensar que la solución es comprar más seguro. Es parte de la respuesta, pero no toda. El mercado está cambiando la pregunta: ya no basta con preguntar cuánto cuesta asegurar un activo, sino si ese riesgo es asegurable. Y lo que lo vuelve asegurable, cada vez más, es la resiliencia que la organización puede demostrar.
La señal: por qué ahora
En julio de 2026, el Swiss Re Institute estimó la brecha mundial de protección frente a catástrofes naturales en 424.000 millones de dólares para 2025: cerca de tres cuartas partes de las pérdidas potenciales no tienen seguro. Su índice de resiliencia aseguradora, que mide qué parte de esas pérdidas estaría cubierta, se ubica alrededor de 8 % a 9 % para América Latina, frente a cerca de 40 % en Norteamérica. Y la brecha de la región se amplió en la última década.
Al mismo tiempo, el mercado se mueve. El reporte de tendencias de Gallagher para Latinoamérica describe deducibles más altos y menor capacidad en los riesgos expuestos al clima, una suscripción más selectiva que diferencia según la calidad del riesgo y un infraseguro persistente en daños materiales y responsabilidad civil. Y sobre la región avanza un El Niño fuerte, con temporadas de lluvias, sequías e incendios que pondrán a prueba muchas pólizas en los próximos meses.
Las renovaciones de fin de año son el momento en que estas tres señales se encuentran en la misma mesa.
1. La brecha también está en las empresas
Solemos asociar la brecha de protección con viviendas sin seguro y Estados sin cobertura. Pero también vive en las empresas: sumas aseguradas que no se actualizan con el valor de reposición, lucro cesante (pérdida de beneficios) calculado sobre la renovación del año anterior, interrupciones por falla de un proveedor que nadie incluyó en la cobertura, deducibles que se aceptan para bajar la prima sin medir cuánto se puede retener de verdad.
Una póliza bien comprada sobre un riesgo mal dimensionado sigue siendo una brecha. Solo que está escrita en papel membreteado.
La señal: ¿la suma asegurada de su lucro cesante sale de un análisis de impacto al negocio (BIA), o de la renovación del año pasado?
2. Su resiliencia ya está en la mesa del suscriptor
Cuando la capacidad se encoge, el asegurador elige. Y para elegir mira lo que la organización puede demostrar: protecciones físicas, recomendaciones de ingeniería de riesgos cerradas, planes de continuidad probados, dependencias de proveedores identificadas, tiempos de recuperación realistas. Una organización que llega a la renovación con esa evidencia negocia condiciones. Una que llega solo con el cuestionario diligenciado, recibe condiciones.
La gestión de riesgos y la continuidad del negocio no compiten con el programa de seguros. Son su mejor argumento de negociación.
La señal: ¿cuántas recomendaciones del último informe de ingeniería de riesgos siguen abiertas?
3. Asegurable no es lo mismo que asegurado
Hay riesgos que el mercado ya no quiere tomar en las condiciones actuales: una planta en zona inundable sin obras de mitigación, una bodega en interfaz forestal en temporada de incendios, una operación que depende de un solo proveedor sin alternativa. Lo que los devuelve al mercado es la reducción del riesgo, no la insistencia.
Y esa inversión rinde. En su análisis de proyectos de adaptación, Swiss Re encontró una relación beneficio-costo mediana de 1,86: por cada dólar invertido en reducir el riesgo, casi el doble en pérdidas evitadas. Una parte de ese retorno llega como menor siniestralidad; otra, como acceso a cobertura que antes no existía.
La señal: ¿su presupuesto de mitigación se discute junto con el presupuesto de seguros, o en otra reunión?
4. El seguro que paga por el evento, no por la pérdida
El seguro paramétrico invierte la lógica tradicional. No espera a que un perito cuantifique el daño: paga cuando un índice objetivo supera un umbral pactado, como la intensidad de un sismo, la velocidad del viento o la lluvia acumulada. Su valor principal es la liquidez: dinero en días, cuando más se necesita.
La región ya tiene casos. Tras el paso del huracán Melissa a finales de octubre de 2025, el Banco Mundial anunció el 7 de noviembre el pago de 150 millones de dólares del bono catastrófico de Jamaica. En junio de 2026, México duplicó su seguro catastrófico con Agroasemex hasta unos 596 millones de dólares, casi todo en cobertura paramétrica. En agosto de 2026, el Ministerio de Agricultura de Colombia y Finagro emitieron con La Previsora pólizas paramétricas para 14.402 pequeños productores de cinco departamentos, con un índice satelital de balance hídrico que activa el pago por sequía o exceso de lluvia.
La señal: si mañana ocurre su peor escenario, ¿cuántos días tarda en llegar el primer peso a la caja?
5. Lo que el paramétrico no resuelve
El paramétrico paga por el índice, no por su pérdida real. Si el índice no se activa y usted sí sufrió el daño, no hay pago; si se activa y usted no tuvo pérdida, sí lo hay. Ese desajuste se llama riesgo de base, y es la razón por la que el paramétrico complementa al seguro tradicional en lugar de reemplazarlo.
El piloto agrícola de Ecuador lo mostró en su primer ciclo, entre enero y mayo de 2026: cubrió a 2.511 productores de arroz y maíz y no pagó, porque los indicadores de lluvia no alcanzaron el umbral. No es un fracaso del instrumento; es la lección de diseño más valiosa: el índice tiene que explicar la pérdida de quien lo compra.
La señal: ¿sabe qué variable física explica de verdad las pérdidas de su operación: lluvia, temperatura, viento, nivel de un río?
6. La conversación que falta
En muchas organizaciones el programa de seguros, el sistema de gestión de riesgos y el plan de continuidad viven en oficinas distintas, con presupuestos distintos y calendarios distintos. El corredor nunca ha visto el BIA; el equipo de continuidad no conoce los deducibles; finanzas decide la retención sin saber qué tan rápido se recupera la operación.
La resiliencia asegurable empieza cuando esas tres conversaciones se vuelven una: qué podemos retener, qué debemos transferir y qué tenemos que reducir antes de que alguien quiera asumirlo.
La señal: ¿su corredor y su líder de continuidad se han sentado alguna vez en la misma reunión?
Lo que tienen en común
- El seguro llega después de la gestión. Lo que no se reduce ni se demuestra, se encarece o se queda sin cobertura.
- La liquidez importa tanto como la indemnización. Una pérdida pagada en seis meses puede llegar tarde para la continuidad.
- Las piezas ya existen. El BIA, el informe de ingeniería, el plan de continuidad y el programa de seguros solo necesitan hablar entre sí.
Qué haría yo
- Dimensione el lucro cesante con el BIA. Los tiempos de recuperación y las dependencias críticas son la base técnica de la suma asegurada y del periodo de indemnización.
Primer paso: antes de la próxima renovación, entregue al corredor los tiempos máximos tolerables de interrupción de sus tres procesos más críticos. - Llegue a la renovación con evidencia de resiliencia. Pruebas de continuidad, recomendaciones cerradas y mejoras físicas son argumentos de negociación.
Primer paso: arme un expediente de una página con lo que la organización mejoró en el último año y pídale al corredor que lo presente al mercado. - Explore una capa paramétrica para el escenario que más liquidez le exige. No para reemplazar la póliza, sino para cubrir los primeros días.
Primer paso: identifique la variable física que mejor explica sus pérdidas históricas y pregunte a su corredor si existe un índice confiable para ella en su territorio. - Una la conversación. Seguros, riesgos, continuidad y finanzas deben decidir juntos qué se retiene, qué se transfiere y qué se reduce.
Primer paso: convoque una sesión de dos horas antes de la renovación con el corredor, el líder de continuidad y finanzas, con el BIA sobre la mesa.
Las señales que conviene vigilar
- Los cambios de deducibles, sublímites y exclusiones climáticas en las próximas renovaciones.
- Las nuevas preguntas de los suscriptores sobre continuidad, proveedores críticos y recomendaciones abiertas.
- Los programas paramétricos públicos y privados que se lancen en los países donde opera.
- Los primeros eventos de El Niño que activen, o no, las coberturas vigentes.
La pregunta para su comité
Si mañana ocurre nuestro peor escenario, ¿qué parte de la pérdida pagaría el seguro, en cuánto tiempo, y quién pagaría el resto?
Si la respuesta requiere más de una reunión para armarse, esa es la señal temprana.
Fuentes: Swiss Re Institute, sigma sobre catástrofes naturales y brecha de protección, reseñado por Portafolio (22 de julio de 2026) · Swiss Re, Catástrofes naturales: pérdidas aseguradas en América Latina (abril de 2025) · Gallagher, 5 tendencias del mercado asegurador en Latinoamérica para 2026 · Banco Mundial, pago del bono catastrófico de Jamaica tras el huracán Melissa, reseñado por Gestión / AFP (7 de noviembre de 2025) · INESE, México eleva la cobertura del seguro paramétrico para 2026-2027 (12 de junio de 2026) · Insurance Edge, seguro paramétrico agrícola del Gobierno de Colombia (7 de agosto de 2026) · El Diario (Ecuador), seguro agrícola paramétrico y nueva fase ante la sequía (3 de agosto de 2026).
La señal detrás de la señal. La brecha de protección parece un problema de la industria aseguradora, pero se decide en cada organización: en lo que mide, en lo que reduce y en lo que es capaz de demostrar. El seguro transfiere lo que la gestión deja en pie. Por eso la resiliencia no es el plan B del seguro: es su condición de entrada.
Ver antes. Decidir a tiempo.
VER A TIEMPO. Señales Tempranas es la primera fase de VER A TIEMPO, el sistema de anticipación de RiskFrame Consulting para organizaciones de Latam y España. No pretende predecir el futuro: ayuda a ver antes y decidir a tiempo, en cinco fases que se pueden recorrer completas o por separado: Detectar, Monitorear, Anticipar, Preparar y Decidir. Aquí, en Señales Tempranas, detectamos la señal. El paso siguiente es monitorearla.
RADAR LATAM es esa segunda fase: la exploración mensual del horizonte de 18 riesgos emergentes en 20 países de la región, con un semáforo por país, fuentes verificables y lectura por sector y territorio. Está pensado para que su comité sepa cada mes qué cambió, dónde y qué significa para su operación, antes de que la señal se convierta en siniestro. Se suscribe por país en riskframe.co, con planes desde USD 30 al mes.
¿Su corredor conoce el análisis de impacto al negocio de su organización? Cuénteme en los comentarios cómo conectan seguros y continuidad.
Jorge Mario Gómez J.
Director de RiskFrame Consulting
riskframe.co
Contenido para suscriptores · gratis
Siga leyendo gratis: deje su correo y desbloquee todas las ediciones.
Se lo pedimos una sola vez.
Sin costo. Puede retirar su autorización cuando quiera.
¿Le sirvió esta señal? Suscríbase gratis y reciba cada edición en LinkedIn.